PRN บริการรับฝากขาย-ให้เช่าที่ดิน บ้าน คอนโด โดยทีมงานมืออาชีพ ให้คำปรึกษาฟรี 094-2353251
Showing posts with label บ้าน. Show all posts

กู้ซื้อบ้าน-คอนโด ต้องวางเงินดาวน์เพิ่มขึ้นแค่ไหน ?

กู้ซื้อบ้าน-คอนโด หลายหลัง ปีหน้าต้องวางเงินดาวน์เพิ่มขึ้นแค่ไหน ?

เมื่อเราเริ่มมีบ้าน หรือคอนโด เป็นที่อยู่อาศัยของตัวเองแล้ว บางคนก็มีการซื้อบ้าน หรือคอนโดหลังที่ 2 เพิ่มเติมเพื่อความสะดวกในการใช้ชีวิตมากขึ้น เช่น ซื้อคอนโดในเมือง ไว้เดินทางไปทำงาน หรือไปเรียน หรือซื้อไว้เก็งกำไร เป็นต้น ซึ่งการซื้อที่อยู่อาศัยหลังที่ 2 หรือ 3 ในช่วงระยะเวลาที่ผ่านมาสามารถกู้ได้ 100% ทำให้บางคนตัดสินใจซื้อที่อยู่อาศัยหลังที่ 2 กันอย่างง่ายดายเพราะไม่ต้องใช้เงินสด หรือเงินเก็บเลย และเมื่อกู้เยอะก็อาจนำมาซึ่งการแบกรับหนี้หนักเกินไป ไม่มีเงินเหลือเก็บ และสุดท้ายอาจกลายเป็นหนี้เสียได้ในที่สุด ด้วยเหตุนี้ ทางธนาคารแห่งประเทศไทย (ธปท.) จึงได้มีการปรับเปลี่ยนหลักเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัยแบบใหม่ขึ้นมา ซึ่งจะมีผลในเดือนเมษายน ปี 2562 ที่จะถึงนี้ โดยรายละเอียดจะเป็นอย่างไรบ้างนั้น เดี๋ยวเราจะมาอธิบายให้เข้าใจง่ายๆ ดังต่อไปนี้ค่ะ
(ภาพประกอบจาก ธนาคารแห่งประเทศไทย)

เริ่มใช้เมื่อไหร่ มีผลเมื่อไหร่ ?

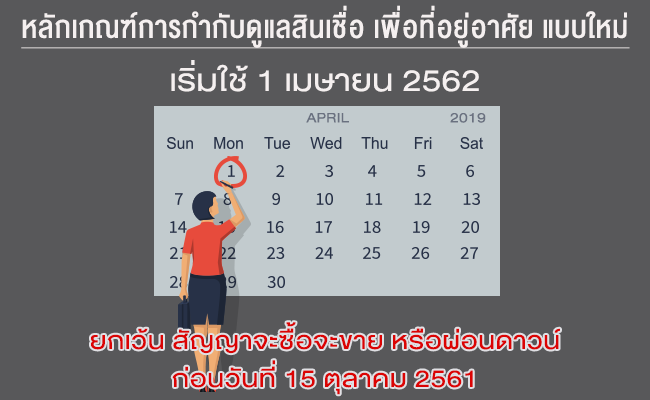
หลักเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัย ได้ลงประกาศในราชกิจจานุเบกษา เมื่อวันที่ 11 ธันวาคม 2561 ที่ผ่านมา โดยจะบังคับให้ใช้โดยทั่วกัน ในวันที่ 1 เมษายน 2562 ปีหน้านี้ อย่างไรก็ตาม สำหรับผู้ที่ได้ทำสัญญาจะซื้อจะขายบ้าน หรือคอนโดก่อนวันที่ 15 ตุลาคม 2561 ที่ผ่านมา ยังใช้หลักเกณฑ์เดิมได้อยู่ เพื่อให้มีการปรับตัวก่อนนิดนึงค่ะ
มีหลักเกณฑ์อย่างไร ?

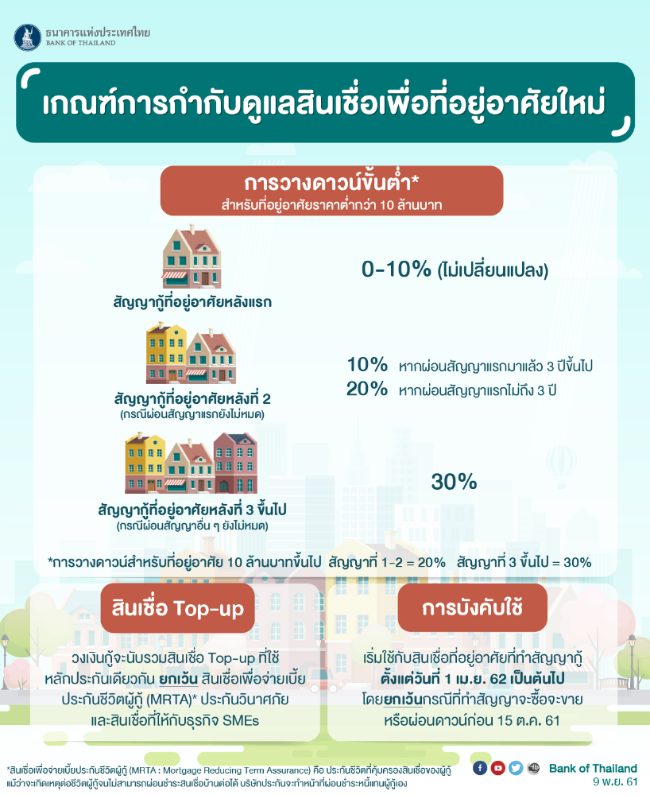
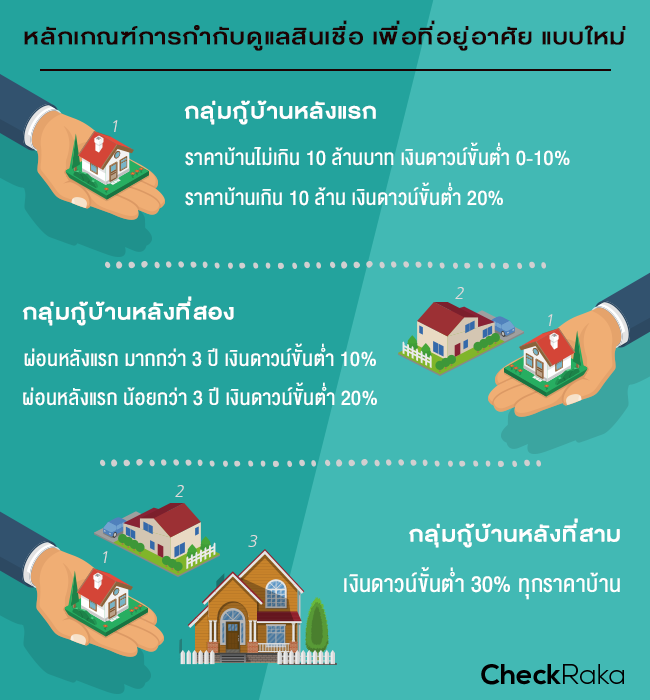
หลักเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัยแบบใหม่นี้ จะพูดถึงเรื่องการวางเงินดาวน์ขั้นต่ำก่อนการจะยื่นกู้ซื้อบ้าน โดยเฉพาะหลังที่ 2 เป็นต้นไปนั่นเองค่ะ โดยสามารถแบ่งออกเป็น 3 กลุ่มใหญ่ๆ คือ กลุ่มกู้บ้านหลังแรก, กลุ่มกู้บ้านหลังที่ 2, และกลุ่มกู้บ้านหลังที่ 3 โดยจะมีเกณฑ์แบบไหนบ้างนั้น สามารถอธิบายง่ายๆ ได้ดังนี้
กลุ่มกู้บ้านหลังแรก
  • ผู้ที่ต้องการกู้ซื้อบ้านหลังแรก โดยที่ราคาบ้านไม่เกิน 10 ล้านบาท วางเงินดาวน์ขั้นต่ำ 0-10% (คืออาจกู้ได้ 100% เลย) 
  • หากบ้านหลังแรกมีราคาเกิน 10 ล้านบาท จะต้องวางเงินดาวน์ขั้นต่ำเพิ่มเป็น 20% (คือกู้ได้แค่ 80% นั่นเอง) 
กลุ่มกู้บ้านหลังที่สอง
  • หากผ่อนหลังแรกมาแล้วมากกว่า 3 ปี วางเงินดาวน์ขั้นต่ำ 10%
  • หากผ่อนหลังแรกน้อยกว่า 3 ปี ต้องวางเงินดาวน์ขั้นต่ำ 20% (คือกู้ได้แค่ 80% เพื่อลดความเสี่ยงในการชำระหนี้ไม่ไหว) 
กลุ่มกู้บ้านหลังที่สาม
  • กู้ซื้อบ้านหลังที่สาม วางเงินดาวน์ขั้นต่ำ 30% ทุกราคาบ้าน (ซึ่งก็คือกู้ได้แค่ 70% เท่านั้น) 
ตัวอย่างเหตุการณ์นายประสิทธิ์ ซื้อบ้านหลังแรก โครงการ เพอร์เฟค เพลส แจ้งวัฒนะ 2 ไว้เมื่อปี 2560 ในราคา 7 ล้านบาท นายประสิทธิ์สามารถวางเงินดาวน์ขั้นต่ำได้ตั้งแต่ 0-10% ของราคาบ้าน และยื่นกู้ซื้อบ้านได้ 90-100% และถ้าหากนายประสิทธิ์ผ่อนบ้านผ่านไป 5 ปี และยังผ่อนไม่หมด แต่นายประสิทธิ์ต้องการซื้อคอนโด โนเบิล เพลินจิต ไว้ใกล้ๆ ที่ทำงาน ในราคา 12 ล้านบาท นายประสิทธิ์ต้องมีเงินดาวน์อย่างน้อย 10% ของราคาคอนโด หรือประมาณ 1.2 ล้านบาท ต่อมา ถ้าอีก 5 ปี นายประสิทธิ์อยากซื้อคอนโดเพิ่มอีก เป็นที่อยู่อาศัยหลังที่ 3 เพื่อไว้เก็งกำไร หรือทำคอนโดปล่อยเช่าในโครงการ ลุมพินี วิลล์ พัฒนาการ - ศรีนครินทร์ ในราคา 1.65 ล้านบาท นายประสิทธิ์ต้องมีเงินดาวน์ขั้นต่ำ 30% หรือประมาณ 495,000 บาท
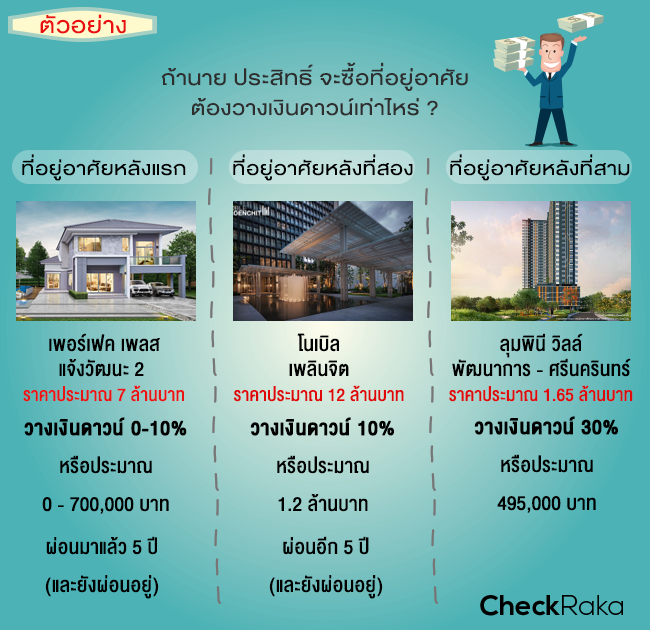
(หมายเหตุ: ตัวอย่างเหตุการณ์สมมติ ราคาแต่ละโครงการอาจมีการเปลี่ยนแปลง)

หลักเกณฑ์แบบใหม่นี้ เกี่ยวข้อง และ ไม่เกี่ยวข้อง กับใครบ้าง

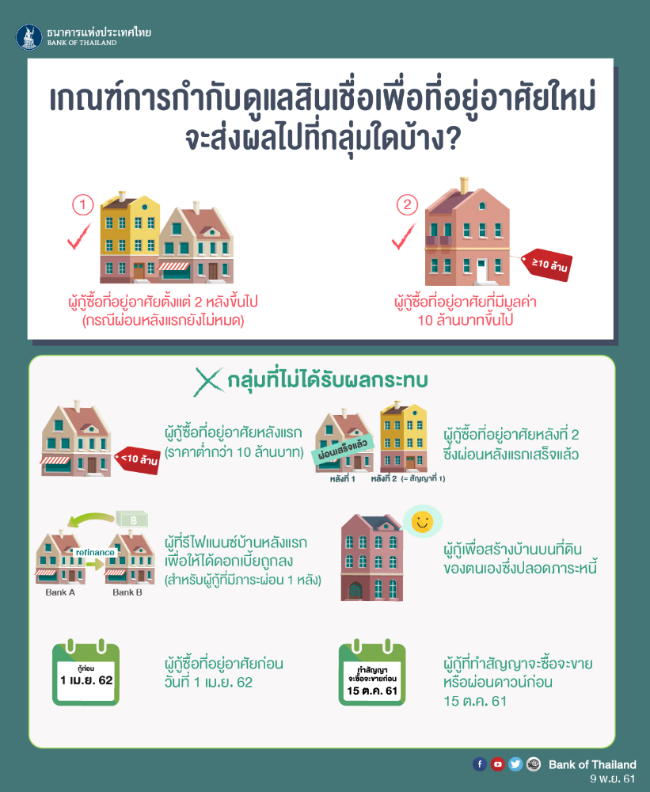
อย่างไรก็ตาม หลักเกณฑ์ใหม่ ไม่ได้มีผลบังคับใช้กับทุกคน โดยผู้ที่ได้รับผลกระทบ มีดังต่อไปนี้
1. ผู้ที่ต้องการซื้อบ้านหลังแรก โดยมีราคาเกิน 10 ล้านบาท
2. ผู้ที่ต้องการซื้อบ้านหลังที่ 2 โดยที่หลังแรกยังผ่อนไม่หมด
3. ผู้ที่ต้องการซื้อบ้านหลังที่ 3 ไม่ว่าก่อนหน้านี้จะผ่อนหมดแล้ว หรือไม่ก็ตาม
สำหรับผู้ที่ไม่ได้รับผลกระทบในหลักเกณฑ์ใหม่นี้ คือ
1. ผู้ที่ต้องการซื้อบ้านหลังแรกในราคาไม่เกิน 10 ล้านบาท
2. ผู้ที่ต้องการซื้อบ้านหลังที่สอง โดยที่หลังแรกผ่อนเสร็จเรียบร้อยแล้ว (ไม่มีสัญญาคงค้าง)
3. ผู้ที่ซื้อบ้านหลังแรก และกำลังผ่อนอยู่ แต่ต้องการ Refinance
4. ผู้กู้สินเชื่อ Top-Up เพื่อจ่ายเบี้ยประกันชีวิตผู้กู้ (MRTA) และประกันวินาศภัย, สินเชื่อที่ให้กับธุรกิจ SMEs
5. ผู้ที่กู้เพื่อสร้างบ้านบนที่ดินของตัวเอง
6. ผู้ที่ทำสัญญาจะซื้อจะขายบ้าน หรือคอนโดเสร็จเรียบร้อยแล้วก่อนวันที่ 15 ตุลาคม 2561
7. ผู้ที่ทำสัญญาสินเชื่อเพื่อที่อยู่อาศัยก่อนวันที่ 1 เมษายน 2562
เพิ่มคำอธิบายภาพ
(ภาพประกอบจาก ธนาคารแห่งประเทศไทย)

ประโยชน์ที่จะได้รับ

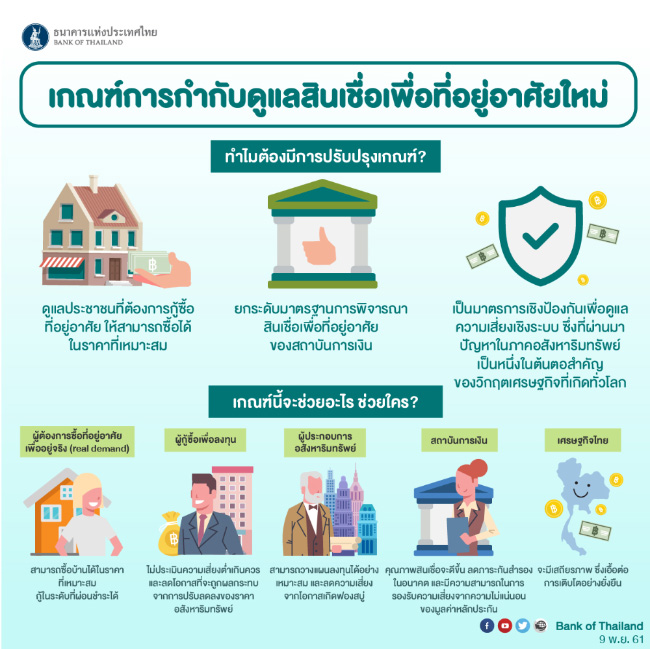
ทางธนาคารแห่งประเทศไทยคาดการณ์ว่าหลักเกณฑ์ใหม่นี้ จะเกิดประโยชน์ดังต่อไปนี้
1. สามารถควบคุมดูแลการกู้ที่พักอาศัยของประชาชนให้อยู่ในวงเงินที่เหมาะสม สอดคล้องกับความต้องการอยู่อาศัยจริง ซึ่งถ้าหากใครต้องการกู้ซื้อบ้าน จำเป็นต้องมีเงินดาวน์อยู่จำนวนหนึ่ง ส่วนนี้ก็จะทำให้ประชาชนเกิดการออมเงินอย่างเป็นระบบมากขึ้นด้วยค่ะ
2. สามารถคัดกรองได้ว่า ใครมีรายได้เท่าไหร่ และมีความสามารถในการผ่อนเท่าไหร่ โดยไม่เกิดปัญหาการผ่อนไม่ไหวในภายหลัง ซึ่งจะทำให้เกิดการชำระหนี้ไม่ตรง และเกิดหนี้คงค้างในอนาคต ซึ่งที่ผ่านมาปัญหาจากภาคอสังหาริมทรัพย์เป็นหนึ่งในสาเหตุที่ทำให้เกิดวิกฤตเศรษฐกิจทั่วโลกเลยทีเดียว
3. ช่วยยกระดับมาตรฐานการพิจารณาสินเชื่อเพื่อที่อยู่อาศัยของสถาบันการเงิน ให้สามารถดูแลความสามารถในการชำระหนี้ของประชาชนได้อย่างมีประสิทธิภาพ

(ภาพประกอบจาก ธนาคารแห่งประเทศไทย)
สรุปง่ายๆ ก็คือ ตั้งแต่เดือนเมษายนปีหน้านี้ (2562) ใครที่จะกู้ซื้อที่อยู่อาศัยหลังที่ 2 และ 3 จะต้องเก็บเงินก้อนไว้ดาวน์บ้านกันก่อน จะไปยื่นกู้ซื้อขอวงเงินเต็ม 100% จะเป็นไปไม่ได้แล้วนะคะ  
สามารถดูรายละเอียดเพิ่มเติมได้ที่ https://www.bot.or.th
เครดิต: checkraka.com

โครงการบ้าน ธอส. เพื่อข้าราชการ


ธอส. เตรียมวงเงิน 30,000 ล้านบาท จัดทำ “โครงการบ้าน ธอส. เพื่อข้าราชการ” อัตราดอกเบี้ย MRR – 3.5% ต่อปี เท่ากับ 3.25% ต่อปี นาน 4 ปีแรก กู้ 1 ล้าน ผ่อน 4,800 บาท/เดือน


ธนาคารอาคารสงเคราะห์ เดินหน้าพันธกิจหลัก : ทำให้คนไทยมีบ้าน เตรียมวงเงิน 30,000 ล้านบาท จัดทำ “โครงการบ้าน ธอส. เพื่อข้าราชการ” สร้างโอกาสให้ข้าราชการ ทหาร ตำรวจ บุคลากรทางการศึกษา และพนักงานรัฐวิสาหกิจ มีที่อยู่อาศัยเป็นของตนเองได้ง่ายยิ่งขึ้น อัตราดอกเบี้ยเท่ากับ MRR – 3.5% ต่อปี นาน 4 ปีแรก (อัตราดอกเบี้ยเท่ากับ 3.25% ต่อปี คิดจาก MRR ธอส.ปัจจุบัน เท่ากับ 6.75% ต่อปี) เปิดรับยื่นคำขอกู้และทำนิติกรรมได้ตั้งแต่วันที่ 2 กรกฎาคม ถึงวันที่ 30 ธันวาคม 2559

นายฉัตรชัย ศิริไล กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยว่า เพื่อเป็นการสนับสนุนนโยบายของรัฐบาลที่ต้องการสร้างโอกาสให้คนไทยมีบ้าน โดยได้เล็งเห็นความสำคัญเรื่องการมีที่อยู่อาศัยของกลุ่มข้าราชการ ทหาร ตำรวจ บุคลากรทางการศึกษา และพนักงานรัฐวิสาหกิจ จึงได้เตรียมวงเงิน 30,000 ล้านบาท จัดทำ “โครงการบ้าน ธอส. เพื่อข้าราชการ” เพื่อสนับสนุนให้ข้าราชการไทยปฏิบัติหน้าที่อย่างเต็มกำลัง เพื่อประโยชน์ส่วนรวมของประเทศชาติ ประชาชน และเพื่อตอบแทนความร่วมมือและเป็นกำลังใจให้กับความมุ่งมั่นเพื่อสังคมไทยมีความเป็นอยู่ที่ดีขึ้น อัตราดอกเบี้ยปีที่ 1 - 4 เท่ากับ MRR – 3.5% ต่อปี (หรือ 3.25% ต่อปี) คิดจาก MRR ธอส.ปัจจุบัน เท่ากับ 6.75% ต่อปี ปีที่ 5 จนถึงตลอดอายุสัญญากู้ คิดอัตราดอกเบี้ยเท่ากับ MRR - 1% ต่อปี (กรณีซื้ออุปกรณ์และสิ่งอำนวยความสะดวกฯคิดอัตราดอกเบี้ยเท่ากับ MRR) ให้กู้เพื่อซื้อ ปลูกสร้าง ต่อเติม ขยาย ซ่อมแซม ไถ่ถอน ซื้อที่ดินเปล่าที่เป็นทรัพย์ NPA ของ ธอส.พร้อมปลูกสร้าง กู้ชำระหนี้เกี่ยวกับที่อยู่อาศัยและซื้ออุปกรณ์หรือสิ่งอำนวยความสะดวกที่เกี่ยวเนื่องเพื่อประโยชน์ในการอยู่อาศัย วงเงินให้กู้สูงสุดไม่เกิน 100% ของราคาประเมิน หรือราคาซื้อขาย (พิจารณาราคาที่ต่ำกว่า) ผ่อนชำระได้นานสูงสุด 30 ปี

โครงการบ้าน ธอส.เพื่อข้าราชการ นับเป็นผลิตภัณฑ์ด้าน Social Solution ของธนาคารที่ต้องการดูแลกลุ่มผู้ด้อยโอกาสให้เข้าถึงระบบการเงินเพื่อที่อยู่อาศัย ครอบคลุมกลุ่มลูกค้า ข้าราชการและพนักงานรัฐวิสาหกิจ ซึ่งการกำหนดอัตราดอกเบี้ย MRR – 3.5% ต่อปี นานถึง 4 ปี จะช่วยแบ่งเบาภาระค่าใช้จ่ายด้านที่อยู่อาศัยให้กลุ่มข้าราชการและพนักงานรัฐวิสาหกิจ เพื่อให้สามารถมีที่อยู่อาศัยเป็นของตนเองได้ง่ายยิ่งขึ้น

สามารถยื่นคำขอกู้และทำนิติกรรมได้ตั้งแต่วันที่ 2 กรกฎาคม ถึงวันที่ 30 ธันวาคม 2559 ติดต่อสอบถามรายละเอียดเพิ่มเติมได้ที่ธนาคารอาคารสงเคราะห์ ทุกสาขาทั่วประเทศ หรือที่ศูนย์ลูกค้าสัมพันธ์ (Call Center) โทร 0-2645-9000 หรือ www.ghbank.co.th และ Facebook fanpage ธนาคารอาคารสงเคราะห์

ฝ่ายสื่อสารองค์กร
1 กรกฎาคม 2559


หลักการเลือกบ้านตามทำเล


             หากพูดถึงการเลือกซื้อบ้านแล้วล่ะก็ คงไม่พ้นหลักการ “ทำเล ทำเล ทำเล” ที่ผู้เชี่ยวชาญแต่ละสำนักมักจะกล่าวไว้เสมอว่า “ทำเลคือหัวใจหลักสำคัญที่สุด” เพราะคุณสามารถเปลี่ยนแปลงตัวบ้านได้ แต่คุณไม่สามารถเปลี่ยนแปลงทำเลได้ ซึ่งทำเลที่ดีสามารถตัดสินได้จากหลากหลายปัจจัย ขึ้นอยู่กับความจำเป็นของผู้ซื้อ จึงขอยก 5 ปัจจัยหลักที่ควรคำนึงเมื่อจะเลือกทำเล ดังนี้ 

1. ความปลอดภัย 
คงไม่มีใครอยากอยู่บ้านในทำเลที่เต็มไปด้วยโจรหรือขโมย ที่พร้อมจะงัดบ้านคุณทุกคืน ศึกษาว่าทำเลที่คุณกำลังจะเข้าไปอยู่ว่ามีปัญหาเรื่องโจรหรือขโมยบ้างหรือไม่ โดยอาจจะเป็นการหาทางอินเตอร์เนต หรือเข้าไปสอบถามคนแถวนั้นดู 

2. สภาพแวดล้อมโดยรวม 
การศึกษาทำเลที่ดีที่สุดคือการขับรถวนไปรอบๆหลายๆเที่ยว ทั้งกลางวันและกลางคืน เพราะบางแห่งสิ่งแวดล้อมตอนกลางวันกับกลางคืนต่างกันอย่างสิ้นเชิง เช่น ย่านรัชดาภิเษกที่ตอนกลางวันเป็นย่านออฟฟิสเต็มไปด้วยพนักงาน แต่พอตอนกลางคืนกลายเป็นแหล่งท่องเที่ยวสังสรรค์ เพื่อให้แน่ใจว่าคุณสามารถรับกับสภาพแวดล้อมของทำเลนี้ได้ทั้งช่วงกลางวันและกลางคืนเช่นกัน 

3. ความสะดวกสบายในการเดินทาง 
ต้องใช้เวลาเดินทางไปทำงานกี่นาที? ถึงโรงเรียนลูกกี่นาที? หรือแม้แต่การเช็คสภาพการจราจรของย่านนั้นในชั่วโมงที่เร่งด่วนอย่างเช้าวันทำงาน รวมถึงการเข้าถึงระบบขนส่งสาธารณะอย่างรถไฟฟ้าและรถเมล์ที่ควรคำนึงว่าสามารถเดินทางไปไหนมาไหนได้อย่างสะดวกสบาย 

4. Lifestyle ของผู้ซื้อ 
เพราะ lifestyle แต่ละคนแตกต่างกันออกไป บางคนอาจจะชอบอยู่ในชุมชนเงียบๆอย่างสงบ บางคนอาจจะชอบพบปะผู้คน อยู่ในชุมชนที่เต็มไปด้วยความครึกครื้น หรือแม้กระทั่งการอยู่ใกล้สถานที่ที่คุณชอบไปบ่อยๆ เช่น ชอบช้อปปิ้งก็อาจจะต้องหาบ้านที่ใกล้ห้าง เป็นต้น 

5. ทำเลดีมีอนาคต 
กล่าวถึงทำเลที่กำลังมีนโยบายหรือแผนพัฒนาในอนาคตอันใกล้ นั่นแสดงให้เห็นถึงมูลค่าเพิ่มของตัวบ้านที่จะทวีเพิ่มขึ้นในอนาคต ที่นอกจากจะสร้างความสะดวกสบายให้กับชีวิตแล้ว เมื่อคุณต้องการขายบ้านหลังนี้ ย่อมได้ราคาที่ดีและมีกำไรอย่างแน่นอน ทำงานที่ไหน ซื้อบ้านใกล้ที่นั่น การมีบ้านในทำเลที่ดีเช่นใจกลางเมือง ซึ่งพร้อมด้วยระบบคมนาคมที่สะดวกสบาย ศูนย์กลางเศรษฐกิจและสิ่งอำนวยความสะดวก คือการเลือกสิ่งที่ดีที่สุดให้กับชีวิต เพราะนอกจากจะสะดวกด้านการเดินทาง ยังได้เปรียบในการเข้าถึงสาธารณูปโภค ซึ่งสามารถตอบสนองรูปแบบการใช้ชีวิตของคนในยุคปัจจุบันได้เป็นอย่างดี 

    ทั้งนี้ก็ไม่ได้หมายความว่าจะต้องดูแต่ทำเลอย่างเดียวเสมอไป เนื่องจากบางทำเลมีการเปลี่ยนแปลงสภาพแวดล้อมตลอดเวลา และแน่นอนว่าส่วนใหญ่แล้วจะเป็นการปรับปรุงไปในทางที่ดีขึ้น ทำให้ไม่จำเป็นเสมอไปว่าคุณจะต้องซื้อบ้านในสุดยอดทำเลที่มีราคาแพง มีแต่คนแย่งกันซื้อ TerraBKK Research จึงอธิบายของการซื้อบ้านและทำเลในแต่ละแบบว่า มีข้อดีที่แตกต่างกันออกไป ดังนี้ 

บ้านไม่ดี บน ทำเลที่ดี (The worst house on the best block) 

คงไม่ต้องพูดอะไรมาก ถ้าบ้านที่คุณสนใจตั้งอยู่ในทำเลที่ดีอยู่แล้ว เพราะนั่นย่อมเป็นข้อได้เปรียบอย่างสูงสุดไม่ว่าจะเพื่ออยู่อาศัยเองหรือจะไว้ลงทุนก็ตามแต่ ถ้าคุณไม่เกี่ยงเรื่องที่จะต้องซ่อมหรือ renovate บ้าน นี่จะเป็นตัวเลือกที่ดีที่สุดในการเลือกซื้อบ้านของคุณ เพราะนอกจากจะได้บ้านที่อยู่ในทำเลที่ดีแล้ว คุณยังสามารถต่อรองราคาได้จากสภาพบ้านที่ไม่ค่อยจะดีนัก 

Tips: อย่ากลัวที่จะต้องเหนื่อยกับการซ่อมแซมอย่างหนัก โดยเฉพาะอย่างยิ่งเมื่อบ้านของคุณอยู่ในทำเลที่ดีที่สุดแล้ว 

บ้านที่ดี บน ทำเลที่ดี (The best house on the best block) 

ไม่มีอะไรเพอร์เฟคไปกว่าการได้บ้านที่ renovate เรียบร้อยพร้อมตั้งอยู่ในทำเลที่ดี แต่ทั้งนี้ก็ต้องแลกมาด้วยราคาอันแสนแพง และแน่นอนว่า บ้านดีๆบนทำเลดีๆย่อมเกิดการแย่งชิงกันซื้อ Tips: เลิกคิดเรื่องการต่อรองราคาอย่างแบบแรกไปได้เลย เพราะทุกคนพร้อมที่จะสู้ราคาเพื่อแย่งกันเป็นเจ้าของบ้านหลังนี้แน่ๆ 

บ้านไม่ดี บน ทำเลที่ไม่ดี (The worst house on the worst block) 

แม้จะเป็นเรื่องที่ไม่ดีทั้ง 2 ทาง ทั้งต้องซ่อมแซมบ้านและยังได้ทำเลที่ไม่ดีอีกด้วย แต่อย่าลืมว่า สภาพแวดล้อมในปัจจุบันเปลี่ยนไปอย่างรวดเร็ว หากอดใจรอนโยบายภาครัฐหรือเอกชนที่จะเข้ามาลงทุน จากทำเลเดิมที่ไม่มีอะไรก็จะค่อยๆพัฒนา เกิดเป็นทำเลที่น่าอยู่ และพร้อมไปด้วยสิ่งอำนวยความสะดวก ทั้งนี้การไปซื้อบ้านในทำเลที่ยังไม่เจริญมากนัก (กำลังรอการขยายตัวจากในเมือง) บวกกับสภาพบ้านที่ยังไม่ได้ซ่อมแซม จะยิ่งทำให้ได้บ้านในราคาที่ถูกสุดๆ Tips: หากมองในแง่ของการลงทุนก็คือการลงทุนระยะยาวมากกว่า 10 ปีนั่นเอง 

บ้านดี บน ทำเลที่ไม่ดี (The best house on the worst block) 

ความเสี่ยงที่สุดของการซื้อบ้านคือ การจ่ายเงินมากเกินความจำเป็นโดยไม่รู้ตัว อย่างเช่นในกรณีนี้คือ บ้านสวยที่ได้รับการ renovate แล้วแต่อยู่ในทำเลที่ไม่ดี – เทอร์ร่า บีเคเค Tips: อย่าปล่อยให้ความสวยของบ้านมาหลอกล่อให้คุณต้องจ่ายเงินเยอะเกินความจำเป็น 

บทความโดย : TerraBKK คลังความรู้ TerraBkk ค้นหาบ้านดี คุ้มค่า ราคาถูก

คอนโดมิเนี่ยม ยิ่งแรงแต่เสี่ยงจริงหรือ !


คอนโดมิเนี่ยมยิ่งแรงแต่เสี่ยงจริงหรือ !


ช่วงปลายปีที่ผ่านมามีส่วนช่วยผลักดันตลาดคอนโดมิเนียมให้วิ่งฉิวอยู่ในขณะนี้  แม้ว่าจะแผ่วลงไปบ้างในช่วงกลางปี หลังจากบ้านแนวราบเริ่มตั้งหลักได้อีกครั้ง ผนวกกับจำนวนซัพพลายที่เริ่มมีมากขึ้นจากการหนีตายของผู้ประกอบการอสังหาริมทรัพย์ที่ทิ้งแนวราบ หันมาลุยแนวสูงทำให้การขายเริ่มอืดลงไปบ้าง แต่โดยรวมๆ แล้วปีนี้ก็ยังเป็นปีของ คอนโดมิเนียมอย่างไม่ต้องสงสัย

ธำรง ปัญญาสกุลวงศ์ นายกสมาคมอาคารชุดไทย 
กล่าวว่า ในช่วงกลางปีถือเป็นช่วงที่ตลาดอสังหาริมทรัพย์ค่อนข้างซบเซาทำให้ผู้ประกอบการหลายรายต่างต้องเร่งออกมากระตุ้นด้วยการจัดกิจกรรมการตลาด โดยเฉพาะในตลาดคอนโดมิเนียม ซึ่งปีนี้คอนโดมิเนียมที่ขายดีจะอยู่ที่ไม่เกิน 1.5 ล้านบาท แต่ตลาดที่ชะลอตัวลงอยู่ที่ราคา 2-3 ล้านบาท และคอนโดมิเนียมระดับไฮเอนด์

อย่างไรก็ตาม ไม่ใช่ว่าคอนโดมิเนียมจะได้รับการตอบรับจากตลาดไปทั้งหมด เพราะในเมื่อคู่แข่งขันระดับบิ๊ก ๆ พร้อมเปิดหน้าชนขณะที่ผู้บริโภคเองก็ยังมีสถานะทางการเงินที่ไม่แข็งแรงมากพอ ด้วยปัจจัยลบทางเศรษฐกิจเป็นตัวฉุดรั้ง ผู้ประกอบการจึงต้องทำการบ้านและออกแรงมากยิ่งขึ้น เพื่อเอาชนะคู่แข่งในตลาด เรื่องนวัตกรรมของการอยู่อาศัย เรื่องของการกำหนดกลุ่มเป้าหมายที่ชัดเจนจึงกลายเป็นเรื่องสำคัญและเป็นกุญแจที่จะนำมาสู่ความสำเร็จในบั้นปลาย

ธงชัย ปิยสันติวงศ์ ผู้ช่วยประธานเจ้าหน้าที่กลุ่มพัฒนาธุรกิจ บริษัท พร็อพเพอร์ตี้เพอร์เฟค กล่าวว่า การเปิดตัวนวัตกรรมห้องชุดดีไซน์ใหม่ "มอฟฟ์ คอนโดมิเนียม หรือห้องชุดชั้นครึ่ง เมื่อปลายสัปดาห์ที่ผ่านมาได้รับความสนใจจากลูกค้าสูงมาก โดยมียอดขายภายในงานเป็นไปตามเป้าหมายที่ 700 ล้านบาท สะท้อนให้เห็นว่าตลาดคอนโดมิเนียมระดับราคา 1-3 ล้านบาท มีความต้องการสูงมาก แต่เป็นตลาดที่แข่งขันสูงเช่นกัน ซึ่งหากหาจุดที่แตกต่างได้ ก็มั่นใจว่าจะได้รับความสนใจ

สำหรับยอดขายในงานดังกล่าว มากถึง 80% เป็นยอดห้องชุดแบบมอฟฟ์ โดยจากการสำรวจความคิดเห็นลูกค้าส่วนใหญ่ ระบุว่า ต้องการคอนโดมิเนียมที่มีพื้นที่ไม่เล็กเกินไปส่วนบางกลุ่มต้องการห้องชุดที่มีบันได เพื่อให้ความรู้สึกเหมือนอยู่บ้าน แต่ที่ผ่านมาห้องชุดลักษณะนี้จะเป็นแบบดูเพล็กซ์ ซึ่งมีราคาสูงถึง 5-6 ล้านบาท เป็นระดับราคาที่คนมีบ้านหลังแรกเอื้อมถึงได้ยาก เมื่อเพอร์เฟคฯออกแบบมอฟฟ์ให้คล้ายดูเพล็กซ์ในราคา 2-4 ล้านบาททำให้ลูกค้าตัดสินใจได้ง่ายขึ้น โดยทำเลที่มียอดขายที่ดีสุด คือ เกษตร-นวมินทร์ และรัชดาภิเษก รองลงมาเป็น พหลโยธินและสุขุมวิท

ด้านตลาดในครึ่งปีหลัง เชื่อว่าคอนโดมิเนียมยังคงขยายตัวต่อเนื่องแม้จะมีกระแสข่าวว่าจะลดความร้อนแรงลง เพราะความไม่แน่นอนของผังเมืองทำให้ครึ่งปีแรกยังไม่มีการซื้อที่ดินใหม่ แต่ในความเป็นจริงแล้วผู้ประกอบการรายใหญ่มีที่ดินพร้อมพัฒนาอยู่แล้ว ขึ้นอยู่กับจะเปิดตัวในช่วงใด ส่วนตลาดบ้านแนวราบ คาดว่าจะฟื้นตัวได้จริงในช่วงไตรมาส 4 เพราะลูกค้าต้องการรอดูสถานการณ์น้ำท่วมก่อน

ขณะที่ โอภาส ศรีพยัคฆ์ กรรมการผู้จัดการ บริษัท แอล.พี.เอ็น. ดีเวลลอปเมนท์กล่าวว่า ตลาดครึ่งปีหลังคอนโดมิเนียมจะยังคงเป็นพระเอก โดย แอล.พี.เอ็น.ฯ เตรียมเปิดตัวอีก 4-5 โครงการทั้งในกรุงเทพมหานคร(กทม.) เช่น รามคำแหง 60/2 และต่างจังหวัดคาดว่าจะเปิดที่ จ.ชลบุรี อีก 1 โครงการ โดยปัจจัยที่ทำให้มั่นใจตลาดครึ่งปีหลังมากขึ้นเพราะเห็นบรรยากาศการซื้อขายในงานแคมเปญบิ๊กช็อกเมื่อปลายสัปดาห์ที่ลูกค้ากลุ่มที่อยู่จริง หรือเรียลดีมานด์ ให้ความสนใจมาก ทำให้มีลูกค้าจองซื้อโครงการรวม 3,500 ยูนิต คิดเป็นมูลค่า 5,000 ล้านบาท ในเวลา 4 วัน

"จากแคมเปญลุมพินีบิ๊กช็อก ที่บริษัทต้องการให้กลุ่มเป้าหมายระดับกลางถึงกลางล่าง เป็นเจ้าของบ้านหลังแรกได้ง่ายขึ้น ทำให้เห็นว่า ถ้าจับตรงจุดกลุ่มคนที่อยากมีบ้านแล้ว ไม่ว่าจะเศรษฐกิจจะเป็นอย่างไรหรือการเมืองจะมีปัญหาหรือไม่ คนกลุ่มนี้ก็จะตัดสินใจซื้อ" กรรมการผู้จัดการ บริษัท แอล.พี.เอ็น. กล่าว

อย่างไรก็ตาม ตลาดคอนโดมิเนียมจึงยังเป็นตลาดที่มีความเสี่ยงสูงกว่าการพัฒนาบ้านแนวราบ ยิ่งเมื่อมีคู่แข่งขันอยู่เต็มตลาดความเสี่ยงก็ยิ่งมีมากขึ้น โอกาสที่จะปั้นรายได้ให้เป็นไปตามเป้าหมายก็เริ่มน้อยลงไปด้วย ถ้าสังเกตให้ดีผู้ประกอบการระดับบิ๊กหลายรายจึงเริ่มปรับพอร์ต ไม่โหมคอนโดมิเนียมจนมากเกินไป และเริ่มไปหาโอกาสใหม่ๆ ในตลาดแนวราบ เจ้าตลาดบ้านแนวราบที่หันมารุกตลาดแนวสูงอย่างหนักในช่วง 1-2 ปีที่ผ่านมา อย่างพฤกษา เรียลเอสเตท ก็เริ่มคิดแตกต่างออกไปโดยการเริ่มชะลอการทำตลาดแนวสูงและหันมาจับตลาดแนวราบแทน

ประเสริฐ แต่ดุลยสาธิต กรรมการและรองกรรมการผู้จัดการ บริษัท พฤกษา เรียลเอสเตท กล่าวว่า แม้ว่าผู้ประกอบการส่วนใหญ่จะยังคงจับตลาดคอนโดมิเนียมในครึ่งปีหลัง แต่พฤกษาฯ จะบุกแนวราบ โดยจะเน้นทำเลที่แตกต่างจากเดิม หาตลาดใหม่ๆ เช่นการทำบ้านเดี่ยวราคา 5.6-5.7 ล้านบาท บนทำเลพัฒนาการ-ทองหล่อ เป็นต้น

ปัจจัยที่ทำให้พฤกษาฯ ต้องคิดต่าง เพราะมองว่าแนวราบจะเป็นตัวผลักดันยอดขายได้ดีกว่าแนวสูง ซึ่งหากจะวัดว่าใครจะแพ้หรือชนะได้ในปีนี้ต้องวัดกันที่ยอดขายแนวราบ แม้ว่าบ้านแนวราบจะได้รับผลกระทบจากน้ำท่วมเมื่อปลายปีที่ผ่านมาแต่ได้เริ่มฟื้นตัวมาตั้งแต่ปลายไตรมาสแรกแล้ว ส่วนทำเลที่น้ำไม่ท่วมยอดขายดีมาก ซึ่งครึ่งปีหลังบริษัทจะขยับมาบุกหนักบนทำเลโซนน้ำไม่ท่วม

การสวิตช์กลับสู่ตลาดแนวราบของบิ๊กอสังหาริมทรัพย์ ณ ขณะนี้ จึงเป็นการปรับสมดุลพอร์ตลงทุนเพื่อไม่ให้หนักไปด้านใดด้านหนึ่ง ซึ่งจะเสี่ยงเกินไปหากเกิดความผันผวนขึ้น และยังเป็นการหันไปปั๊มรายได้เร็วๆ จากแนวราบที่ตลาดแนวสูงอย่างคอนโดมิเนียมทำอย่างนั้นไม่ได้

ที่มา: หนังสือพิมพ์โพสต์ทูเดย์

เอกสารหลักฐานใช้ในการโอนกรรมสิทธิ์บ้านที่ดิน


บุคคลธรรมดา

  • โฉนดที่ดินหรือหนังสือรับรองการทำประโยชน์
  • บัตรประจำตัวประชาชน บัตรประจำตัวข้าราชการ พนักงานรัฐวิสาหกิจ
  • ทะเบียนบ้าน
  • หลักฐานการเปลี่ยนชื่อตัว ชื่อสกุล
  • ทะเบียนสมรส ทะเบียนหย่า
  • มรณบัตรคู่สมรส
  • หนังสือยินยอมให้ทำนิติกรรมของคู่สมรส
  • ถ้ามีการแปลงสัญชาติ ให้นำหลักฐานการแปลงสัญชาติมาแสดง

ห้างหุ้นส่วนและบริษัท

  • โฉนดที่ดิน หรือหนังสือรับรองการทำประโยชน์
  • หนังสือรับรองการจดทะเบียนเป็นนิติบุคคล
  • ข้อบังคับของนิติบุคคล
  • หนังสือบริคณห์สนธิ และวัตถุประสงค์
  • บัญชีรายชื่อผู้ถือหุ้น กรณีบริษัทจำกัดหรือบริษัทมหาชน จำกัด
  • แบบรับรองรายการจดทะเบียนจัดตั้งห้างหุ้นส่วน กรณีห้างหุ้นส่วนจำกัด หรือห้างหุ้นส่วนสามัญที่จดทะเบียนแล้ว
  • บัญชีรายชื่อผู้ถือหุ้นของนิติบุคคลไทยที่ถือหุ้นในบริษัทจำกัด หรือบริษัทมหาชน จำกัด ผู้ขอ
  • บัตรประจำตัวประชาชน ทะเบียนบ้าน และตัวอย่าง ลายมือชื่อของกรรมการผู้มีอำนาจทำการแทนนิติบุคล
  • รายงานการประชุมนิติบุคคล

วัด

  • หลักฐานหนังสืออนุญาตให้สร้างวัดของกรมการศาสนา
  • หลักฐานประกาศกระทรวงศึกษาธิการเรื่องตั้งวัดในพระพุทธศาสนาหรือสำนักสงฆ์
  • หลักฐานการแต่งตั้งเจ้าอาวาสหรือผู้รักษาการแทน
  • หลักฐานการเลื่อนสมณศักดิ์เจ้าอาวาส (ถ้ามีการเลื่อนสมณศักดิ์)
  • หลักฐานการได้รับพระราชทานวิสุงคามสีมา
  • ต้องแสดงบัญชีจำนวนที่ดินของวัดที่มีอยู่ก่อนแล้วทั้งหมด พร้อมทั้งนำ หนังสือสำคัญแสดงสิทธิในที่ดิน ที่มีอยู่แล้วทุกแปลง ไปแสดงต่อพนักงานเจ้าหน้าที่ด้วย
  • ต้องแสดงจำนวนพระภิกษุสามเณร

มูลนิธิเกี่ยวกับคริสต์จักร

  • หนังสืออนุญาตให้จัดตั้งมูลนิธิ
  • บัญชีมูลนิธิ (แบบ ม.น.2) ซึ่งระบุรายชื่อกรรมการด้านหลัง ตั้งแต่ฉบับแรก ฉบับที่มีการเปลี่ยนแปลงครั้งสุดท้าย
  • ข้อบังคับ หรือตราสารการก่อตั้งมูลนิธิ
  • รายงานการประชุมกรรมการมูลนิธิซึ่งลงมติเกี่ยวกับที่ดินแปลงที่จะขอได้มา หรือลงมติเกี่ยวกับที่ดินแปลงที่มีการเปลี่ยนแปลงการใช้ประโยชน์ในที่ดิน หรือลงมติเกี่ยวกับที่ดินแปลงที่จะมีการเปลี่ยนแปลงเนื้อที่และเจตนาของผู้โอนใน การขอได้มาซึ่งที่ดินในกรณีรัฐมนตรีฯ อนุญาตให้มูลนิธิฯ ได้มาซึ่งที่ดินแล้ว
  • หนังสือมอบอำนาจของมูลนิธิ (ถ้ามี)
  • ต้องแสดงบัญชีจำนวนที่ดินของมูลนิธิฯ ที่มีอยู่ก่อนแล้วทั้งหมด พร้อมทั้งนำหนังสือสำคัญแสดงสิทธิในที่ดินที่มีอยู่แล้วทุกแปลง ไปแสดงต่อพนักงาน เจ้าหน้าที่ด้วย
  • ใบอนุญาตให้จัดตั้งสุสาน (กรณีขอได้มาซึ่งที่ดินเพื่อใช้เป็นสุสาน)

มัสยิดอิสลาม

  • ทะเบียนมัสยิด (แบบ ม.อ.2)
  • ประกาศฯ แต่งตั้งอิหม่าม คอเต็บ และบิหลั่น
  • ประกาศฯ แต่งตั้งกรรมการมัสยิด
  • รายงานการประชุมกรรมการมัสยิด และมอบหมายให้ผู้ใดเป็นผู้ทำการแทน ซึ่งลงมติเกี่ยวกับที่ดินแปลงที่จะขอได้มาหรือลงมติเกี่ยวกับการเปลี่ยนแปลงเจตนาในการขอได้มาซึ่งที่ดินระหว่างเสนอเรื่องต่อรัฐมนตรีฯ
  • หนังสือมอบอำนาจของคณะกรรมการมัสยิด (ถ้ามี)
  • ต้องแสดงบัญชีจำนวนที่ดินของมัสยิดฯ ที่มีอยู่ก่อนแล้วทั้งหมด พร้อมทั้งนำหนังสือสำคัญแสดงสิทธิในที่ดินที่มีอยู่แล้วทุกแปลง ไปแสดงต่อพนักงาน เจ้าหน้าที่ด้วย
  • ใบอนุญาตให้จัดตั้งสุสาน (กรณีขอได้มาซึ่งที่ดินเพื่อใช้เป็นสุสาน)
Credit : http://www.dol.go.th

ฝากขายบ้าน ฝากขายที่ดิน ฟรี


แผนอสังหาฯปี 2556 นอกเมืองหลวงระอุ


ภาคธุรกิจอสังหาริมทรัพย์ปี"55 กลายเป็นปีทองของตลาด "ต่างจังหวัด" อานิสงส์เกิดจากหลังน้ำท่วมใหญ่ทำให้เกิดความต้องการซื้อบ้าน-คอนโดมิเนียมหลังที่ 2 ไว้หลบภัยธรรมชาติ บวกกับเศรษฐกิจต่างจังหวัดเติบโตดีจึงเกิดดีมานด์จากคนท้องถิ่น

จากรอยต่อปี"55-56 ดีกรีความร้อนแรงของการลงทุนเปิดตัวโครงการในทำเลต่างจังหวัด โดยผู้ประกอบการบิ๊กแบรนด์อสังหาฯจากกรุงเทพฯยังฮอตต่อเนื่อง ผู้ประกอบการหลายรายฟันธง

ตรงกัน...เทรนด์กำลังเป็นขาขึ้น ! เนื่องจากพืชผลการเกษตรหลัก อาทิ ข้าว ยางพารา ฯลฯ มีราคาดี


8 บิ๊กแบรนด์ไล่เปิด 13 จังหวัด


จากการสำรวจแผนธุรกิจปี"56 ของผู้ประกอบการอสังหาฯชั้นนำ 8 ราย ได้แก่ บมจ.แสนสิริ, บมจ.พฤกษา เรียลเอสเตท, บมจ.แลนด์ แอนด์ เฮ้าส์, บมจ.ศุภาลัย, บมจ.แอล.พี.เอ็น. ดีเวลลอปเมนท์ หรือ LPN, บมจ.ลลิล พร็อพเพอร์ตี้, บมจ.เอสซี แอสเสท คอร์ปอเรชั่น, และ บมจ.พร็อพเพอร์ตี้ เพอร์เฟค พบว่ามีแผนพัฒนาโครงการในต่างจังหวัดรวมกว่า 55 โครงการ มูลค่าโครงการรวมกันกว่า 45,800 ล้านบาท

(ไม่รวมแอล.พี.เอ็น.ฯที่ยังไม่สรุปตัวเลข)

ในจำนวนนี้แยกเป็น "แสนสิริ" ประมาณ 14 โครงการ รวมมูลค่าขาย 14,700 ล้านบาท "ศุภาลัย" ไม่ต่ำกว่า 10 โครงการ กว่า 8,000 ล้านบาท "แลนด์ฯ" 9 โครงการ ประมาณ 8,500-9,000 ล้านบาท "พฤกษาฯ" 9 โครงการ ประมาณ 6,300 ล้านบาท

"LPN" 4 โครงการ (ยังไม่สรุปมูลค่าโครงการ) "ลลิลฯ" 5 โครงการ ประมาณ 1,900-2,000 ล้านบาท "เอสซีฯ" 2 โครงการ ประมาณ 3,800 ล้านบาท "เพอร์เฟค" 2 โครงการ ประมาณ 1,500-2,000 ล้านบาท โดยพบว่า 2 ภูมิภาค "ตะวันออก-อีสาน" คือภูมิภาคที่แข่งขันกันรุนแรงแน่นอน

ชลบุรี...ศึกช้างชนช้าง


เมื่อลงรายละเอียด "ชลบุรี" ทำเลที่ครอบคลุมทั้งเมืองพัทยา ศรีราชา และตัวเมือง กลายเป็นจังหวัดที่ฮอตที่สุด มีผู้ประกอบการ 6 ใน 8 รายจะเข้าไปลงทุน โปรดักต์มีครบทั้งโครงการแนวราบ-แนวสูง อาจเป็นเพราะด้วยศักยภาพจังหวัดที่เป็นทั้งแหล่งท่องเที่ยวและแหล่งอุตสาหกรรมสำคัญของประเทศ

ค่ายอสังหาฯที่มีแผนลงทุนออกมาค่อนข้างชัดเจนคือ "เอสซีฯ" จะส่งคอนโดฯแบรนด์ "เซ็นทริค" บุกตลาดกว่า 900 ยูนิต ราคาเริ่มต้นตารางเมตรละ 80,000 บาท มูลค่าโครงการ 2,400 ล้านบาท ตามต่อด้วย "พฤกษาฯ" จะเปิดตัวบ้านจัดสรร 2 โครงการแบรนด์ "พฤกษานารา" ในทำเลพัทยาและหนองมน ระดับราคายูนิตละกว่า 2-3 ล้านบาท กับ "ลลิลฯ" จะเปิดตัวบ้านจัดสรร 1 โครงการ ราคาไม่เกิน 2-5 ล้านบาท

ส่วนเจ้าพ่อคอนโดฯตลาดกลาง-ล่างอย่าง "LPN" จะเปิดตัวคอนโดฯเฟสใหม่ต่อเนื่องใน 2 โครงการ คือ ลุมพินี คอนโดทาวน์ ชลบุรี-สุขุมวิท กว่า 1,000 ยูนิต เจาะกำลังซื้อคนท้องถิ่น ราคาเริ่มต้นประมาณ 6 แสนบาท และในโครงการลุมพินีพาร์คบีช จอมเทียน เฟสใหม่ซึ่งยังไม่สรุปแผน คาดว่าจะมีราคาเริ่มต้น 1 ล้านกลาง ๆ เจาะกลุ่มลูกค้าที่ต้องการคอนโดฯตากอากาศ

นอกจากนี้มี "แสนสิริ" และ "ศุภาลัย" ที่จะพัฒนาโครงการเช่นกัน

"อุดรฯ-ขอนแก่น" แอบร้อนแรง


จังหวัดที่คึกคักตามมาติด ๆ มีโครงการจ่อผุดพรึ่บ พบว่ามี 4 จังหวัดด้วยกัน คือ "อุดรธานี-ขอนแก่น-เชียงใหม่-ภูเก็ต" แต่ละจังหวัดมี 4-5 บริษัทที่ประกาศแผนจะเข้าไปลงทุน

เริ่มจาก "อุดรฯ" มี 5 บริษัทประกอบด้วย "ศุภาลัย-แสนสิริ-แลนด์ฯ-ลลิลฯ-LPN" โดยค่ายที่สตาร์ตแรง คือ "LPN" เตรียมเขย่าตลาดคอนโดฯระดับกลางที่อุดรฯด้วยการส่งแบรนด์ "ลุมพินีเพลส" ราคาเริ่มต้นยูนิตละประมาณ 1.5 ล้านบาทรวดเดียวกว่า 2,000 ยูนิต บนที่ดินใจกลางเมืองกว่า 10 ไร่

ขณะที่อีก 3 บิ๊กแบรนด์ "ลลิลฯ-ศุภาลัย-แลนด์ฯ" คาดว่าจะพัฒนาบ้านแนวราบ ขณะที่ "แสนสิริ" ยังอุบไต๋รายละเอียดโครงการ

นอกจากนี้มีกระแสข่าวว่าค่าย "เอพี-เอเชี่ยน พร็อพเพอร์ตี้ฯ" ได้ซุ่มซื้อที่ดินเตรียมพัฒนาโครงการไว้แล้ว รวมถึง "เอสซี แอสเสทฯ" ก็ให้ความสนใจเข้าไปลงทุน โดยสนใจพัฒนาบ้านจัดสรรเจาะเรียลดีมานด์

"ราคาที่ดินในอุดรฯขยับขึ้นเร็ว ที่ดินโซนใจกลางเมืองตอนนี้ราคาตารางวาละแสนกว่าบาทก็มี บางแปลงก็ซื้อขายกันที่ความพอใจ ยอมรับว่าอุดรฯเจริญเร็ว มีห้างเซ็นทรัลโรงแรมเซ็นทารา และยูดีทาวน์ (คอมมิวนิตี้มอลล์) แทบจะเหมือนกรุงเทพฯ" คำกล่าวของ "พี่มีน-โอภาส ศรีพยัคฆ์" เอ็มดีของ LPNส่วนที่ขอนแก่นมี "พฤกษาฯ-แสนสิริ-แลนด์ฯ-ลลิลฯ" เตรียมจะเข้าไปลงทุน โดยพฤกษาฯและลลิลฯจะลงทุนโครงการแนวราบ ส่วนแสนสิริและศุภาลัยยังต้องติดตาม

"เชียงใหม่" เมืองปราบเซียน ?


จากอีสานขึ้นเหนือมาที่ "เชียงใหม่" ปีนี้ส่อเค้าแข่งขันกันหนัก หลังจากปลายปีก่อนศุภาลัยสร้างเซอร์ไพรส์ ปิดการขายคอนโดฯไฮไรส์แบรนด์ "ศุภาลัย มอนเต้ @ เวียงเชียงใหม่" 734 ยูนิต แบบม้วนเดียวจบภายในวันเดียว เช่นเดียวกับค่ายแสนสิริที่ไปได้ดีกับแบรนด์ "ดีคอนโด แคมปัส รีสอร์ท" เจาะกลุ่มผู้ปกครองซื้อไว้ให้นักศึกษาพักอาศัย ก็จองเกลี้ยง 546 ยูนิตในวันเดียว นำมาสู่การจุดพลุคลื่นลงทุนในปีนี้

โดยรายที่ประกาศจะลงสนามอสังหาฯเชียงใหม่ในปี"56 มี 4 บิ๊กแบรนด์ ทั้ง "แลนด์ฯ-แสนสิริ-ศุภาลัย-เพอร์เฟค" โดยค่ายแลนด์ฯเตรียมเปิดตัวคอนโดฯแบรนด์ราคา 2 ล้านบาทบวกลบ คาดว่าจะใช้แบรนด์ "นอร์ท" ถึง 3 โครงการในปีนี้

ส่วนเพอร์เฟคเตรียมเปิดตัวบ้านเดี่ยวราคา 4-7 ล้านบาท จำนวน 180 ยูนิต มูลค่าโครงการประมาณ 900 ล้านบาท ขณะที่ "แสนสิริ-ศุภาลัย" ยังไม่เผยรายละเอียด


"ภูเก็ต" ปะทุศึกแชมป์ชนแชมป์


ข้ามฟากมาที่ "ภูเก็ต" ยังคงเป็นดีเวลอปเปอร์หน้าเดิม ๆ "แลนด์ฯ-พฤกษาฯ-แสนสิริ-ศุภาลัย" ที่จะช่วงชิงกำลังซื้อ ค่ายที่น่าจะบุกหนักสูสีกันเป็นคู่ของ "พฤกษาฯ vs แสนสิริ" จากแผนล่าสุดแต่ละรายน่าจะเปิดตัวทั้งปีอย่างน้อย 4 โครงการ

เริ่มจาก "พฤกษาฯ" จะเปิดตัวทาวน์เฮาส์แบรนด์พฤกษาวิลล์ 2 โครงการ ราคาเฉลี่ย 1.8-2 ล้านบาท และบ้านเดี่ยวแบรนด์เดอะแพลนท์ 1 โครงการ รวมถึงคอนโดฯราคา 1 ล้านต้น ๆ อีกกว่า 1,000 ยูนิต ส่วน "แสนสิริ" จะบุกตลาดภูเก็ตมากที่สุด ขณะนี้กำหนดแผนเปิดตัวทั้งปีไว้ 4 โครงการ

นอกจากนี้ก็ยังมีจังหวัดขอนแก่น เพชรบุรี (ชะอำ) ประจวบคีรีขันธ์ (หัวหิน) ระยอง นครราชสีมา สงขลา ที่หลายบริษัทเตรียมจะพัฒนาโครงการ

เป็นที่น่าสังเกตว่าการพัฒนาเริ่มไปถึงจังหวัดรองอย่าง "มหาสารคาม" ที่แสนสิริจะเข้าไปลงทุนกับ "สุราษฎร์ธานี" ที่ศุภาลัยเงื้อง่าจะเปิดตัวบ้านจัดสรร

เบ็ดเสร็จรวมแล้วมีอย่างน้อย 13 จังหวัดที่จะเป็นบิ๊กแบรนด์อสังหาฯ 8 รายกระโจนเข้าไปลงทุนในปีงูเล็ก !


ที่มา:ประชาชาติธุรกิจ

ธุรกิจอสังหาฯ-กำลังผู้บริโภคซื้อฟื้นตัว "พฤกษา" โหมพัฒนาโครงการใหม่


นายประเสริฐ แต่ดุลยสาธิต กรรมการและรองกรรมการผู้จัดการ บริษัท พฤกษา เรียลเอสเตท จำกัด (มหาชน) เปิดเผยว่า ภาพรวมธุรกิจอสังหาริมทรัพย์ปัจจุบันกลับเข้าสู่ภาวะปกติแล้ว ความเชื่อมั่นและกำลังซื้อของผู้บริโภคกลับคืนมาอีกครั้ง และผลจากการที่บริษัทมีการปรับกลยุทธ์และกระบวนการภายในองค์กรในช่วงต้นปีที่ผ่านมา ส่งผลให้ไตรมาส 2 ปี 2555 บริษัทมีรายได้รวม 6,868 ล้านบาท กำไรสุทธิ 1,002 ล้านบาท ส่งผลให้ปัจจุบันผลประกอบการครึ่งปีแรก 2555 กลับมารักษาระดับการเติบโตของธุรกิจ ด้วยการทำรายได้ถึง 11,543 ล้านบาท และมีกำไรสุทธิ 1,635 ล้านบาท
ทั้งนี้ในครึ่งปีแรก 2555 บริษัทเปิดโครงการใหม่ 14 โครงการ เป็น ทาวน์เฮ้าส์ 10 โครงการ บ้านเดี่ยว 2 โครงการ คอนโดมิเนียม 2 โครงการ มูลค่าโครงการรวม 11,000 ล้านบาท เน้นกลุ่มลูกค้าที่มีความต้องการซื้อบ้านเพื่ออยู่อาศัยจริง ส่งผลให้ไตรมาส 2 มียอดขายรวม 7,019 ล้านบาท เพิ่มขึ้น 24% เมื่อเทียบกับไตรมาสแรกที่ยอดขาย 5,669 ล้านบาท และในครึ่งปีแรก 2555 บริษัทสามารถทำยอดขายรวมกว่า 12,688 ล้านบาท จากทาวน์เฮ้าส์ 44% บ้านเดี่ยว 26% คอนโดมิเนียม  30% และต่างประเทศ 0.3% 
ส่วนยอดโอนครึ่งปีแรก 2555 อยู่ที่ 11,543 ล้านบาท กว่า 90% มาจากทาวน์เฮ้าส์ และเมื่อรวมกับครึ่งปีหลัง 2555 ที่เตรียมโอนอีก 16,821 ล้านบาท จะทำให้ทั้งปี 2555 บริษัทจะมียอดโอนประมาณ 28,000 ล้านบาท ซึ่งสูงกว่ายอดโอนที่ตั้งไว้เมื่อต้นปีประมาณ 109% จากเดิม 26,000 ล้านบาท ส่วนสินค้าในมือที่พร้อมโอนในปี 2556 อยู่ที่ 9,000 ล้านบาท จากโครงการแนวสูงที่เปิดขายเมื่อ 1-2 ปีที่ผ่านมา                    
ในครึ่งปีหลัง 2555 บริษัทเตรียมเปิดใหม่อีก 21-26 โครงการ มูลค่าแต่ละโครงการอยู่ที่ 700 ล้านบาท เป็นแนวสูง 2 โครงการ คือ “พลัม เพชรเกษม” และอาจดึง “เดอะ ทรี เกียกกาย” มาพัฒนาใหม่ โดยปรับความสูงลงเหลือ 5 ชั้น มูลค่าโครงการ 500-600 ล้านบาท ที่เหลือเป็นแนวราบทั้งหมด รวมทั้งปี 2555 จะมีโครงการทั้งสิ้น 35-40 โครงการ และเตรียมงบซื้อที่ดินในปี 2555 ที่ 4,000 ล้านบาท ในปี 2556 อีก 6,000 ล้านบาท 
ส่วนการลงทุนในต่างประเทศปัจจุบันกำลังศึกษาการเข้าไปลงทุนในอินโดนีเซีย และเตรียมลงทุนบ้านเดี่ยวในอินเดียเพิ่มอีก 1 โครงการ ขณะนี้อยู่ระหว่างพูดคุยเรื่องที่ดิน คาดว่าจะเปิดขายได้ในต้นปี 2556 จากปัจจุบันมีการลงทุนแล้วในอินเดีย มัลดีฟส์ เวียดนาม สำหรับครึ่งปีหลัง 2555 คาดว่าภาพรวมธุรกิจสังหาริมทรัพย์จะสดใสถึงปี 2556 แต่ก็ขึ้นอยู่กับสถานการณ์การเมือง เศรษฐกิจยุโรป และปัญหาน้ำท่วมด้วย
ที่มา: http://www.naewna.com/business/17882

ERA Condo For Sale ขาย คอนโด บ้านสวนพงษ์เพชร แจ้งวัฒนะ43 ใกล้อิมแพคเมืองทองธานี [ปากเกร็ด]


ขายด่วน บ้านสวนพงษ์เพชร คอนโด

 ซ.การบินไทย17  ทำเลดี วิวดี  สภาพพร้อมอยู่ 


บริเวณด้านหน้าคอนโด


ขายด่วน บ้านสวนพงษ์เพชร คอนโด

ฮวงจุ้ยบันไดเสริมโชคลาภ


‘บันได’ ในทางฮวงจุ้ยถือว่าเป็นตัวเชื่อมโยงของพลังชี่ ระหว่างพื้นบ้านในแต่ละชั้น และยังเป็นตัวสร้างความเคลื่อนไหว เกิดการเคลื่อนที่ของพลังงาน ถ้าวางตำแหน่งบันไดผิด ย่อมส่งผลเสียต่อผู้อยู่อาศัยแน่นอน แต่ถ้าวางตำแหน่งที่ถูกต้อง ก็อาจจะช่วยเสริมโชคลาภได้ ดังนั้น เราลองมาดูการวางบันไดที่ถูกหลักฮวงจุ้ยกันดีกว่า

พฤกษา จับมือ ไทยพาณิชย์ "กู้ล้านผ่อนพัน"

ธนาคารไทยพาณิชย์ ร่วมกับ บริษัท พฤกษา เรียลเอสเตท จำกัด (มหาชน)

           จับกลุ่มลูกค้าที่มองหาบ้านหลังแรก ออกแคมเปญ “ผ่อนหนักเป็นเบา” ให้กู้ซื้อบ้านพฤกษาทุกโครงการ ผ่อนเพียงล้านละ 1,000 บาท เพื่อแบ่งเบาภาระช่วงปีแรก เริ่มตั้งแต่ 15 มี.ค.-30 มิถุนายน 2555

          นางพิกุล ศรีมหันต์ ผู้ช่วยผู้จัดการใหญ่ สายสินเชื่อเพื่อที่อยู่อาศัย ธนาคารไทยพาณิชย์ เปิดเผยว่า “ ในช่วงปี 2555 นี้ ความต้องการที่อยู่อาศัยยังคงมีอยู่มาก โดยเฉพาะกลุ่มผู้ที่เริ่มต้นมองหาบ้านหลังแรก ธนาคารจึงได้ร่วมมือกับบ้านพฤกษาออกแคมเปญ “ผ่อนหนักเป็นเบา” กู้ซื้อบ้านพฤกษาทุกโครงการในอัตราดอกเบี้ยพิเศษ โดยกู้เงิน 1 ล้านบาท ผ่อนชำระเพียงเดือนละ 1,000 บาท เท่านั้น เพื่อช่วยแบ่งเบาภาระในการผ่อนชำระในช่วงปีแรก โดยธนาคารจะให้สิทธิพิเศษในแคมเปญดังกล่าวนี้พร้อมกับบริการประกันชีวิต Credit Life ซึ่งจะให้ความคุ้มครองผู้กู้ในกรณีเสียชีวิตสูงสุด โดยการปลดภาระการผ่อนบ้านทั้งหมด ไม่มีหนี้สินคงค้างหลังการเสียชีวิต มีระยะเวลาคุ้มครองสูงสุด 10 ปี เพื่อเป็นหลักประกันที่มั่นคงให้กับลูกค้าสินเชื่อบ้านไทยพาณิชย์ โดยการออกแคมเปญผ่อนหนักเป็นเบาร่วมกับพฤกษาในครั้งนี้ คาดว่าจะสามารถปล่อยสินเชื่อประมาณ 638 ล้านบาท


ขอสินเชื่อเพื่อ การกู้ซื้อบ้านทำไงบ้าง ?


ขอสินเชื่อเพื่อ การกู้ซื้อบ้านทำไงบ้าง ? 

            เงินดาวน์ (Down Payment) คือจำนวนเงินสดที่คุณจะต้อง สมทบในวันแรกของการกู้ยืมซึ่งมักถูกกำหนดให้เป็นเปอร์เซ็นต์ของราคา บ้านที่ต้องการซื้อ เช่น บ้านราคา 1,000,000 บาท ในการขอสินเชื่อบ้านคุณต้องดาวน์ 20% หมายความว่าคุณต้องออกเงินเอง 200,000 บาท โดยผู้ให้กู้จะให้กู้ในส่วนที่เหลือเท่ากับ 800,000 บาท


เงินต้น (Principal) คือจำนวนเงินที่คุณกู้ออกมาเพื่อใช้รวมกับเงินดาวน์ในการซื้อบ้านของคุณ

ระยะเวลากู้ยืม (Term/Tenure) คือจำนวนปีการผ่อนชำระ โดยทั่วไปจะถูกแบ่งออกเป็นงวดหรือจำนวนเดือน เช่น 60 งวดเท่ากับ 5 ปี พึงจำไว้ว่าระยะเวลาการกู้ที่ยาวขึ้นหมายถึง ดอกเบี้ย และ ความเสี่ยง ที่เพิ่มขึ้น ดังนั้น เพื่อเป็นการลดค่าใช้จ่ายและความเสี่ยง คุณควรกู้ให้ สั้นที่สุด หรือไม่ก็จ่ายเงินต้นคืนเกินกว่าที่กำหนดไว้ในค่างวด แต่คุณต้องแน่ใจว่าไม่มีค่าปรับการชำระโดยวิธีดังกล่าว นอกจากนี้ หากคุณมี หนี้สินอื่นๆ ที่มีอัตราดอกเบี้ยสูงกว่าสินเชื่อบ้าน ไม่ว่าจะเป็นจากบัตรเครดิตหรือจากการผ่อนรถยนต์ คุณควรไปลดยอดหนี้ดังกล่าวก่อน


ดอกเบี้ย (Interest) คือค่าใช้จ่ายในการกู้ยืมที่คุณต้องจ่ายแก่ผู้ให้กู้ โดยปกติอัตราดอกเบี้ยจะคิดเป็นร้อยละต่อปีและถูกแบ่งออกเป็น สองประเภท

แบบลอยตัว เช่น MLR (Minimum Lending Rate) โดยอัตราดังกล่าวจะแตกต่างกันไปตามแต่ละธนาคารและจะมีการปรับเปลี่ยนเป็น ระยะๆ

แบบตายตัว เช่น 5.5% สำหรับชั่วระยะเวลาที่กำหนดไว้เช่น 1 ปี เป็นต้น

ธุรกิจรับสร้างบ้านโตขึ้น 15 %


          นางพัชรา ตัณฑยรรยง นายกสมาคมธุรกิจรับสร้างบ้าน เปิดเผยว่า ตลาดรับสร้างบ้านช่วงไตรมาสแรกปีนี้ มีสัญญาณการฟื้นตัวที่ชัดเจน หลังจากได้รับผลกระทบอย่างรุนแรงจากปัญหาน้ำท่วมปลายปีที่ผ่านมาทำให้ยอดขายชะลอตัว โดยคาดว่าปี 2555 นี้ ตลาดรวมในเขตกรุงเทพฯ และปริมณฑล จะมีมูลค่าประมาณ 1.15 หมื่นล้านบาท เติบโตเพิ่มขึ้น 15% จาก 1 หมื่นล้านบาท ในปี 2554 ที่ผ่านมา

“สมาคมมั่นใจว่าตลาดในปีนี้จะเติบโตขึ้นอย่างแน่นอน เพราะมีสัญญาณการฟื้นตัวที่ดีจากปริมาณความต้องการของผู้บริโภคที่เพิ่มขึ้น เช่นการจัดงานรับสร้างบ้าน Focus เมื่อ 1-7 มี.ค.ที่ผ่านมาสามารถทำยอดขายได้ถึง 481 ล้านบาท มากกว่าปีที่แล้วที่ทำได้ 420 ล้านบาท หรือเติบโตขึ้นประมาณ 15%”

เฟอร์นิเจอร์การตกแต่งบ้าน

     
เฟอร์นิเจอร์ บิลท์-อิน กับ เฟอร์นิเจอร์ สำเร็จรูป ในการตกแต่งบ้าน แตกต่างกันอย่างไร
ระหว่าง เฟอร์นิเจอร์บิลท์อิน กับเฟอร์นิเจอร์ สำเร็จรูป มีข้อดีและข้อเสียแตกต่างไปคนละอย่าง
การเลือกว่าจะใช้เฟอร์นิเจอร์แบบไหนน่าจะขึ้นอยู่กับความเหมาะสมและสไตล์ของ ห้องเรามากกว่า

การเลือกซื้อบ้านมือสอง

บ้านมือสอง

การเลือกซื้อ บ้านมือสอง

ข้อแนะนำในการเลือกซื้อ บ้านมือสองที่ดีนั้น
เน้นคุณสมบัติ 3 ประการ คือ ราคาถูก,เพื่อนบ้านดี,ทำเลเด่น


การเลือกซื้อบ้านมือสอง